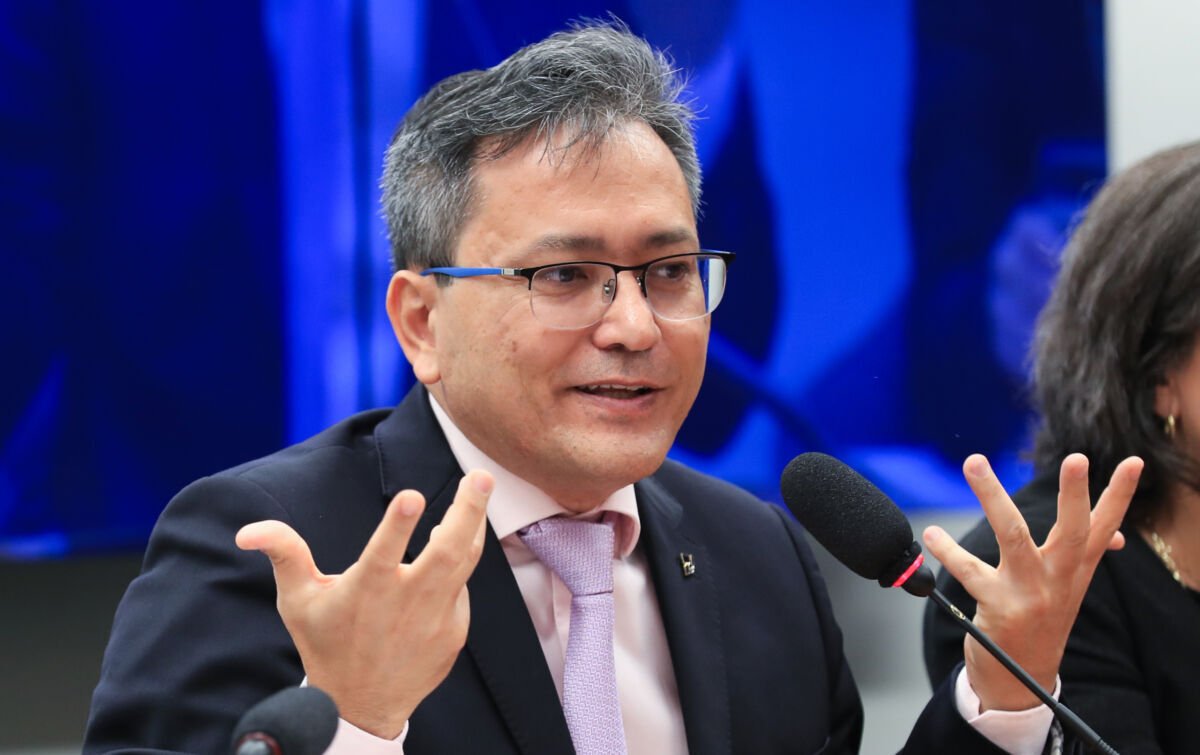
Brasília (DF) – O período de transição para o novo regime tributário brasileiro não deve ser marcado por sanções punitivas automáticas. Robinson Barreirinhas, secretário da Receita Federal, sinalizou nesta terça-feira (17) que o governo adotará uma postura pedagógica, evitando a aplicação de penalidades contra contribuintes que cometerem falhas operacionais involuntárias. A condição para essa leniência é clara: o fisco exige transparência e a ausência de intenção fraudulenta.
Durante audiência na Comissão de Assuntos Econômicos (CAE) do Senado, Barreirinhas reforçou que a prioridade do órgão será a correção de procedimentos. Caso surjam interpretações divergentes sobre as novas normas, a Receita pretende orientar o ajuste das declarações, privilegiando o diálogo em vez da autuação imediata.
O terreno para essa mudança já está sendo preparado com testes intensivos. Desde janeiro, o sistema da Receita processou mais de 35 bilhões de documentos fiscais, sendo que 5 bilhões deles apenas no último mês. Em cerca de 70% desses registros, o destaque dos novos tributos já aparece integrado, um sinal de que a engrenagem tecnológica está em movimento acelerado.
Para mitigar as chances de erro, a estratégia central é a apuração assistida. Inspirada no modelo da declaração pré-preenchida do Imposto de Renda, a ferramenta organizará previamente as informações para que o contribuinte apenas as valide ou retifique. Atualmente, 500 empresas participam do teste piloto, e o acesso deve ser ampliado para todo o mercado nos próximos dias. Um módulo simplificado para correções também deve estrear em dezembro.
A preocupação com os pequenos negócios não passou despercebida. Barreirinhas reconheceu que cerca de 1,1 milhão de micro e pequenos empresários podem enfrentar dificuldades maiores na migração. Para esse grupo específico, o prazo de exigência do novo documento fiscal foi postergado para março do próximo ano, garantindo uma janela extra para treinamento e adaptação.
O cenário macro envolve a transição para a CBS (Contribuição sobre Bens e Serviços), que substituirá o PIS/Pasep e a Cofins a partir de 2027. Este tributo federal, somado ao IBS estadual e municipal, consolidará o IVA dual, fundamentado no princípio da não cumulatividade para estancar o efeito cascata nos preços.
Recentemente, o Tribunal de Contas da União (TCU) fixou a alíquota de referência da CBS em 11,3%. O índice, acima da estimativa inicial de 9,21%, reflete um cálculo mais minucioso sobre os diversos benefícios fiscais e regimes diferenciados previstos em lei. Agora, a palavra final cabe ao Senado, que ainda precisa deliberar sobre a alíquota por meio de resolução. Parlamentares já sinalizaram que a carga tributária total, somada ao IBS, será acompanhada de perto para garantir que o patamar de referência de 26,5% não seja superado, mantendo a responsabilidade sobre o equilíbrio fiscal do país.