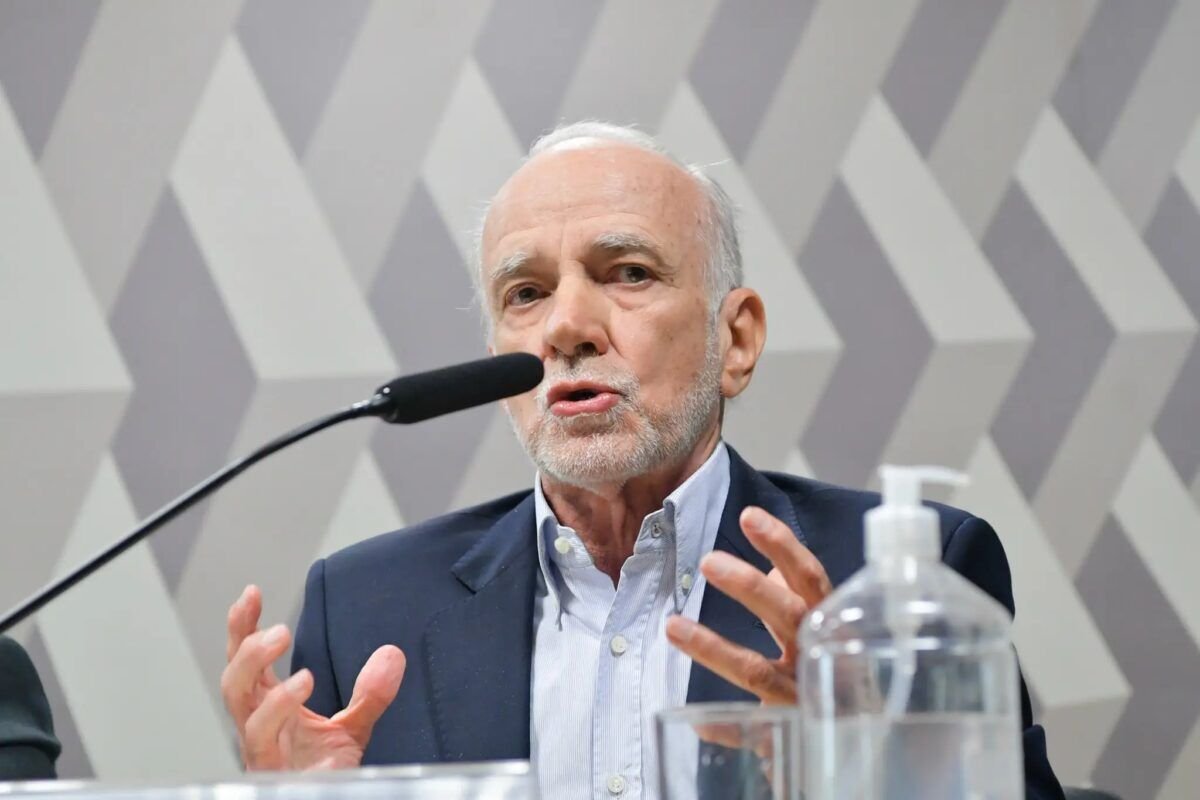
Um dos economistas por trás da concepção do Plano Real colocou no centro do debate nacional uma crítica dura à condução da política monetária no Brasil. Com doutorado pelo Massachusetts Institute of Technology (MIT) e passagem pela PUC do Rio de Janeiro, André Lara Resende aponta o próprio Banco Central (BC) como o motor do desequilíbrio nas contas públicas ao fixar a taxa Selic em 13,75% ao ano — o patamar real mais elevado do planeta, conforme o ranking da Moneyou.
Para o especialista, existe um diagnóstico equivocado reverberado por analistas e veículos de comunicação. A tese central de sua análise é clara: a sangria das contas nacionais não decorre das despesas operacionais da máquina pública, mas sim da fatura dos juros. Em sua avaliação, confunde-se o interesse de rentistas com racionalidade econômica pura, sustentando-se um consenso teórico que ele classifica como anacrônico.
O peso dos juros na dívida pública
Embora admita que o país distribua recursos de forma irracional — citando distorções como emendas parlamentares, penduricalhos salariais no Judiciário e isenções tributárias de toda ordem —, Lara Resende ressalta que o déficit primário brasileiro é reduzido quando comparado ao cenário internacional. Tirando a conta do serviço da dívida, as despesas e receitas do Estado encontram-se quase emparelhadas.
Os números mostram a dimensão do problema. A dívida pública saltou de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% em agosto de 2026. Apenas nos últimos 12 meses, a despesa com juros consumiu mais de R$ 1,1 trilhão do orçamento nacional, o equivalente a 8,9% do PIB. Enquanto o resultado primário oscilou próximo da neutralidade nos anos recentes — ressalvado o período extraordinário da Covid —, o déficit nominal caminhou a passos largos rumo aos 10% do PIB, puxado exclusivamente pelo custo financeiro.
A resposta do BC e o contraponto teórico
Em contrapartida, o Comitê de Política Monetária (Copom) do BC defende que o arrocho monetário é indispensável para conter as pressões inflacionárias. Em suas atas oficiais, a autoridade alega que o reaquecimento do mercado de trabalho, a demanda aquecida e as incertezas sobre a trajetória fiscal tornam a Selic elevada uma medida inevitável para desestimular o consumo e segurar os preços.
Mas essa relação mecânica entre juros altos, desemprego e queda da inflação é posta em xeque pelo economista. Lara Resende sustenta que o modelo macroeconômico tradicional carece de sustentação conceitual e empírica, observando que os eventuais impactos inflacionários resultantes de uma queda nas taxas teriam caráter temporário e de curto prazo.
Proposta de um novo regime econômico
Como alternativa ao impasse, o especialista sugere uma reformulação estrutural nas regras monetárias e fiscais. Sua proposta prevê o planejamento conjunto de metas de inflação e de taxa básica para horizontes de quatro a cinco anos. A Selic ficaria balizada em uma faixa delimitada entre a meta de inflação, de 3%, e o crescimento potencial nominal da economia.
E se houver oscilação cambial brusca no processo? Nesse ponto, o economista argumenta que a autoridade monetária dispõe de musculatura suficiente para atuar no mercado de câmbio e conter depreciações do real, respaldada por reservas internacionais que ultrapassam US$ 350 bilhões.