Discutir o destino do patrimônio acumulado ao longo de uma vida costuma ser um terreno minado nas famílias. O tema é frequentemente recebido com um silêncio desconfortável, como se falar sobre a futura ausência fosse, de algum modo, apressar o inevitável. No entanto, ignorar essa etapa é deixar para que o acaso e a burocracia decidam o destino de anos de esforço. Planejar a sucessão, na prática, é um exercício de organização, proteção e previsibilidade.
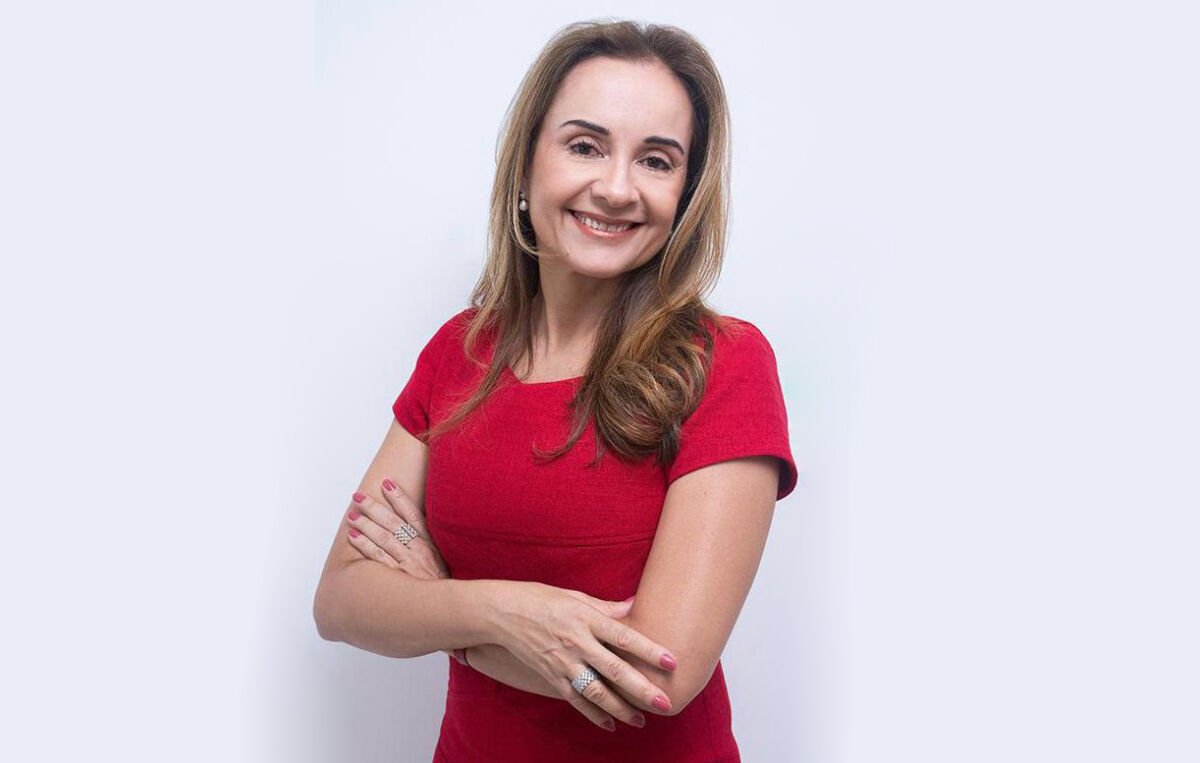
Não existe uma fórmula mágica, pois cada família possui uma dinâmica singular, além de uma composição patrimonial e de objetivos fiscais distintos. A advogada Carla Veiga, segunda vice-presidente da Comissão de Ensino Jurídico da OAB do Rio de Janeiro, explica que a estratégia ideal depende de quão cedo se deseja iniciar a transmissão e do nível de controle que o titular pretende manter sobre seus bens até o fim da vida.
Existem dois caminhos fundamentais. De um lado, a doação em vida com reserva de usufruto, que antecipa o processo e mantém o doador no comando. De outro, o testamento, que guarda a efetividade da vontade para o momento após o falecimento. Para comparar as opções, é preciso colocar na balança variáveis cruciais: o peso da tributação atual, os custos cartorários, a complexidade burocrática e o grau de liberdade que o dono do patrimônio exige para si.
A doação em vida é uma manobra que transfere a propriedade a um beneficiário, mas assegura que o titular continue usufruindo dos rendimentos e da posse dos bens. Para blindar ainda mais esse movimento, podem ser incluídas cláusulas restritivas. A incomunicabilidade, por exemplo, impede que o bem se misture ao patrimônio do cônjuge do beneficiário em caso de divórcio. Já a inalienabilidade barra uma venda apressada, enquanto a impenhorabilidade protege o ativo contra dívidas de terceiros. Por fim, a reversão garante que o bem retorne ao doador caso o beneficiário faleça antes dele.
Apesar de atrativa por organizar o futuro e evitar o inventário, a doação tem seus percalços. Ela antecipa o pagamento do ITCMD — imposto sobre transmissão — e custos de registro. Além disso, é, em regra, um ato irrevogável. É preciso lembrar que, no Brasil, 50% do patrimônio é considerado a “legítima”, reservada por lei aos herdeiros necessários, e não pode ser ignorada no planejamento.
O testamento, por sua vez, é uma peça de flexibilidade. Ele não produz efeitos imediatos, permitindo que o testador altere seus planos quantas vezes desejar enquanto estiver vivo. É um instrumento poderoso para destinar recursos, confirmar projetos ou até tratar de questões extrapatrimoniais. Contudo, não elimina a necessidade do inventário e não blinda o patrimônio contra eventuais questionamentos judiciais que possam surgir entre os herdeiros.
Além das vias clássicas, o planejamento moderno recorre a ferramentas financeiras. O seguro de vida, por exemplo, é um aliado estratégico. Ao garantir uma indenização direta aos beneficiários, ele oferece a liquidez necessária para pagar os custos de um inventário ou impostos, evitando que os herdeiros precisem vender bens às pressas para honrar dívidas. Já o plano de previdência privada, especificamente o VGBL, destaca-se pela agilidade: o valor não entra no inventário e o repasse aos beneficiários é livre de ITCMD, conforme entendimento consolidado pelo STF.
Em famílias com patrimônios mais complexos ou empresas, a holding familiar ganha destaque. Trata-se de criar uma pessoa jurídica para centralizar a gestão dos bens. Esse formato permite uma organização profissional, separando as esferas empresarial e familiar, além de facilitar a sucessão via doação de quotas. Contudo, exige custos contábeis de manutenção e uma análise rigorosa de custo-benefício; não é uma solução universal.
O professor Sidney Guerra, da Universidade Federal do Ceará, reforça que, no direito brasileiro, o melhor planejamento é aquele que equilibra controle e conformidade legal. Ele alerta que o objetivo deve ser sempre a segurança jurídica, nunca a fraude. “O planejamento sucessório não pode ser um subterfúgio para burlar a legítima ou esconder patrimônio de credores”, pontua.
Quando nenhum planejamento é feito, o inventário torna-se o destino obrigatório. Seja judicial ou extrajudicial — quando há consenso entre os herdeiros —, o processo centraliza todas as despesas e burocracias no momento mais delicado para a família. A judicialização, em particular, quando marcada por divergências, pode se arrastar por anos, consumindo o patrimônio com custos de manutenção e a deterioração da própria gestão dos bens.
Antecipar-se, portanto, é um ato de gestão que reduz o impacto emocional e financeiro de um evento inevitável. Trata-se de uma responsabilidade que, ao ser bem executada, garante que a vontade do titular seja respeitada, preservando o legado para as próximas gerações sem a sombra dos conflitos judiciais.