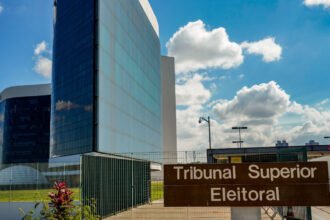
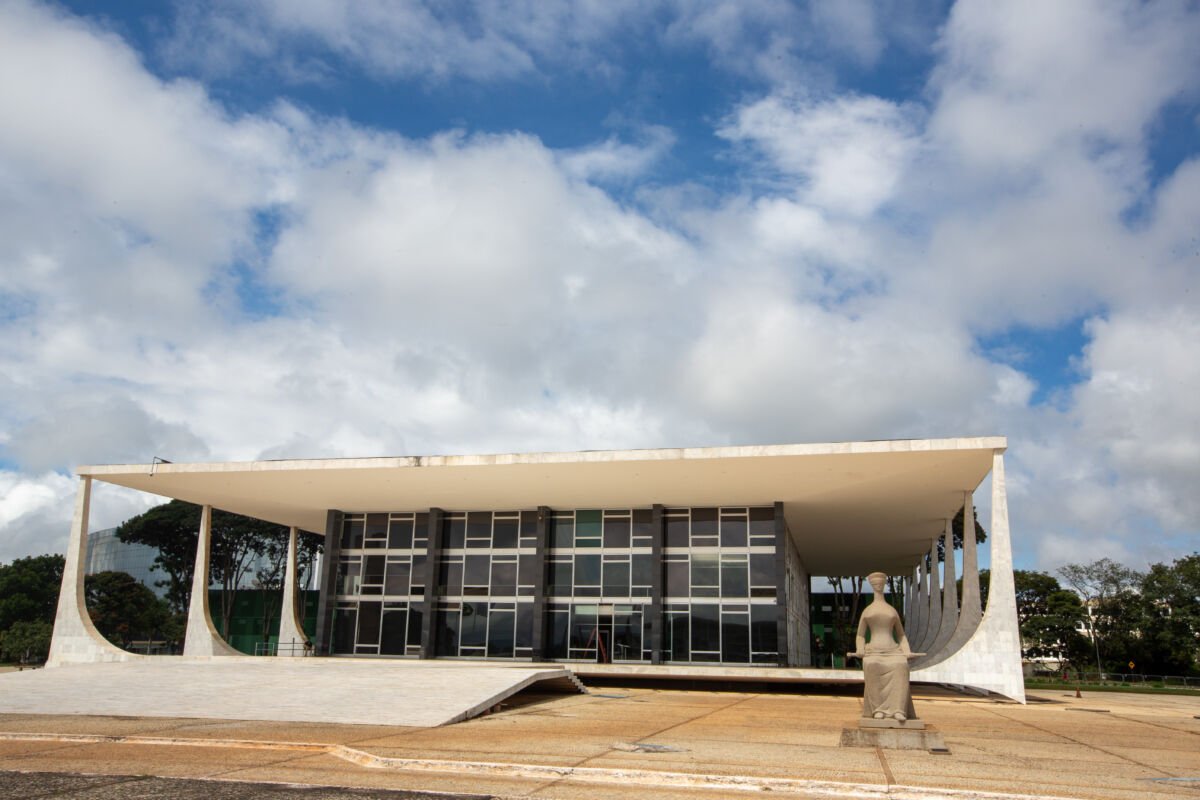
Brasília (DF) – Os cofres públicos federais devem sofrer um impacto de R$ 16 milhões a partir de uma decisão consolidada pelo Supremo Tribunal Federal (STF) nesta quarta-feira (7). Por 7 votos a 4, os ministros definiram que os créditos presumidos de ICMS não podem ser integrados à base de cálculo do PIS e da Cofins. O entendimento encerra uma disputa judicial que percorria os tribunais desde 2014.
O centro da controvérsia girava em torno da natureza jurídica desses benefícios. Para a maioria do plenário, o crédito presumido — mecanismo utilizado por estados e pelo Distrito Federal para conceder incentivos fiscais e reduzir a carga tributária — não configura receita nem faturamento das empresas. Logo, não poderia servir como base para a incidência de contribuições sociais.
A controvérsia chegou à Corte máxima após a União recorrer de uma sentença proferida pelo Tribunal Regional Federal da 4ª Região (TRF4). Sediada em Porto Alegre, a instância regional já havia validado a tese de que esses valores representam renúncia fiscal e, portanto, estariam fora do alcance de tributação federal.
A tese fixada pelos ministros é direta: a inclusão de créditos presumidos de ICMS na base de PIS e Cofins é considerada incompatível com a Constituição Federal. Com a decisão, o precedente ganha efeito vinculante, o que significa que deve ser aplicado obrigatoriamente a todos os processos judiciais que tramitam no país sobre o mesmo tema.
O julgamento reflete um ponto de tensão constante entre o planejamento fiscal estadual e a sanha arrecadatória da União. Ao classificar o crédito presumido como um redutor de custo ou incentivo, e não como ganho efetivo que compõe o patrimônio operacional da companhia, o STF delimita o que pode ser taxado pelo governo central. O resultado impõe um freio em uma prática de tributação que vinha sendo contestada pelo setor produtivo há anos.